
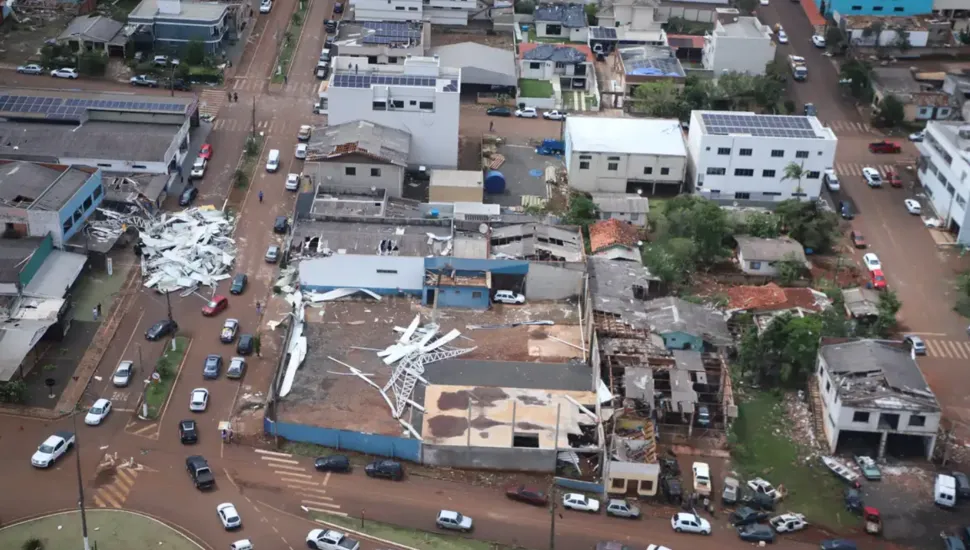
Mais de R$ 50 milhões em indenizações e cerca de 7 mil avisos de sinistro. Esse é o impacto dos eventos climáticos sobre os segurados do Grupo HDI no Paraná entre 2024 e junho de 2026. Com a sequência de temporais e tornados que atingiram o Estado no início de novembro, a seguradora indica que esses valores podem aumentar. O cálculo dos danos mais recentes ainda está em andamento, enquanto há reforço no atendimento em regiões atingidas, especialmente Maringá, para acelerar a avaliação dos sinistros e o pagamento das indenizações.
Em todo o Brasil, o Grupo HDI, responsável pelas marcas HDI Seguros, Yelum e Aliro, desembolsou mais de R$ 1 bilhão em indenizações relacionadas ao clima no mesmo período, após receber mais de 55 mil avisos de sinistro.
Segundo o vice-presidente de Operações, Sinistros e Assistência do Grupo HDI, André Truzzi, a repetição dos desastres tem exigido mudanças na preparação das seguradoras. “O aumento da frequência e da intensidade dos eventos climáticos tem exigido uma preparação cada vez maior de todo o mercado segurador”, afirma.

Desastres podem provocar aumento no preço dos seguros?
A maior frequência de temporais, vendavais e enchentes também preocupa quem já possui seguro ou pretende contratar uma apólice. No entanto, segundo Truzzi, os desastres não provocam necessariamente reajustes generalizados.
“Os eventos climáticos são um dos fatores observados pelo mercado segurador na análise e precificação dos riscos, mas não existe uma relação automática entre a ocorrência de um desastre e reajustes generalizados de preços ou mudanças de cobertura”, diz.
O cálculo considera fatores como localização, histórico de ocorrências, características do patrimônio e tipo de cobertura contratada. As seguradoras também utilizam dados meteorológicos e modelos de previsão para avaliar a exposição de imóveis e veículos aos riscos.
Para Truzzi, os prejuízos não estão mais concentrados apenas em grandes catástrofes. “Mais do que eventos isolados de grande magnitude, observamos uma nova dinâmica em que fenômenos recorrentes passam a gerar impactos contínuos em diferentes regiões do país.”
Ele explica que a companhia mantém monitoramento climático, planos de contingência e equipes que podem ser deslocadas para regiões atingidas. Em Maringá, foram mobilizados veículos de pronta resposta, reguladores de sinistros e prestadores de serviços para atender ocorrências envolvendo automóveis, residências e empresas.
“Para além de responder aos eventos, buscamos contribuir para que a recuperação financeira dos segurados aconteça de forma ágil, reduzindo os impactos causados por essas ocorrências. Esse é um papel cada vez mais relevante do seguro em um cenário climático mais complexo”, destaca Truzzi.
Apenas 23% das residências paranaenses têm seguro
Apesar dos riscos, a maior parte dos imóveis residenciais do Paraná ainda não conta com seguro. Dados do Sindicato das Seguradoras do Paraná e Mato Grosso do Sul (Sindseg PR/MS) apontam que 23% das residências possuem cobertura, abaixo da média de 29% registrada na Região Sul.
Ainda assim, a contratação de seguros residenciais cresceu 13,8% no Paraná nos últimos anos, enquanto a média nacional foi de 7,8%. “A cobertura dessa modalidade de seguro no Paraná protege 23% das residências, enquanto a média da Região Sul é de 29%, o que indica a necessidade de melhorar o trabalho de conscientização”, afirma o presidente do Sindseg PR/MS, Guilherme Bini.


Após o tornado que atingiu Maringá, Bini também destacou a mobilização das seguradoras para atender os moradores e empresários afetados. “As seguradoras já estabeleceram planos de contingência para atender à região, com prioridade nas centrais de atendimento para os segurados que utilizam o DDD 44. As companhias também encaminharam seus peritos próprios para Maringá, para dar suporte à avaliação das ocorrências e ao atendimento dos sinistros”, afirmou.
Comércio enfrenta prejuízos e dificuldades para retomar atividades
Os temporais também provocaram danos em estabelecimentos comerciais, interrupções de energia e dificuldades para a retomada das atividades econômicas.
Em Maringá, o temporal de 2 de novembro derrubou centenas de árvores, atingiu imóveis e comprometeu serviços essenciais. Em Curitiba e na Região Metropolitana, a tempestade do último sábado (7) também provocou destelhamentos, quedas de árvores e interrupções no fornecimento de energia.
O presidente da Associação Comercial do Paraná (ACP), Paulo Mourão, ressalta que os prejuízos não se limitam à recuperação dos imóveis. “Sabemos que, além dos danos materiais, há um esforço significativo para recuperar estruturas, retomar operações e preservar empregos.”
Para Mourão, a reconstrução exige a participação do poder público e da iniciativa privada. “Neste momento, é fundamental a união de esforços entre o poder público, as entidades representativas e a iniciativa privada para oferecer apoio aos empreendedores, criar condições para a reconstrução e contribuir para a retomada da economia local”, afirma.
Engenheiro alerta para riscos na reconstrução
O engenheiro Aurélio Franceschi, coordenador da Câmara Técnica de Estruturas do Instituto de Engenharia do Paraná (IEP), explica que os prejuízos provocados pelos tornados ultrapassam as áreas diretamente atingidas.
“A destruição da infraestrutura, como linhas de transmissão de energia, ruas, estradas e sistemas de abastecimento de água e esgoto, gera prejuízos em edificações fora do raio de ação direta do tornado devido aos danos causados na região afetada”, observa.
Segundo Franceschi, a recuperação das áreas atingidas precisa considerar a resistência das edificações aos ventos e o cumprimento das orientações técnicas de engenheiros e arquitetos.
“Os empreendedores e o poder público devem ser conscientizados a executar as obras de acordo com as necessidades apontadas por engenheiros e arquitetos, pois atualmente, por ignorância ou para privilegiar o baixo custo, o vento não tem sido devidamente considerado em muitas construções”, alerta.
Para o vice-presidente do Grupo HDI, a prevenção deve caminhar junto com a proteção financeira. “O papel do seguro não começa no momento do sinistro. Hoje, ele envolve um conjunto de ações voltadas à prevenção, orientação e gestão de riscos, ajudando clientes e empresas a se prepararem para situações adversas antes mesmo que elas aconteçam”, destaca Truzzi.