
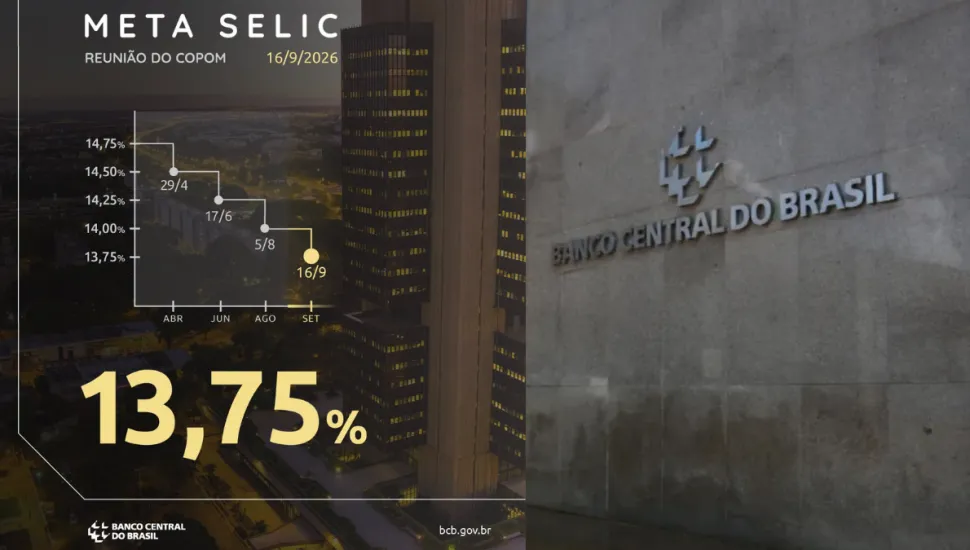
O Comitê de Política Monetária reduziu a taxa Selic para 13,75% ao ano. A decisão representa mais um passo no ciclo de queda dos juros, mas não significa que o crédito ficará barato imediatamente nem que empresas e consumidores devam abandonar a cautela.
A Selic é a taxa básica de juros da economia brasileira. Ela influencia os rendimentos dos investimentos, o custo dos empréstimos, os financiamentos, o consumo, a atividade econômica e as decisões de investimento das empresas. Por isso, mesmo uma redução aparentemente pequena produz efeitos que se espalham por diferentes áreas.
O ponto mais importante, entretanto, é compreender que a taxa caiu, mas continua elevada. A mudança melhora a perspectiva para a economia, porém ainda estamos diante de uma política monetária restritiva.
Por que o Banco Central decidiu reduzir os juros?
Segundo o comunicado do Copom, os indicadores recentes mostram uma moderação gradual da atividade econômica, principalmente nos setores mais sensíveis aos juros. A inflação cheia e as medidas subjacentes também desaceleraram, embora permaneçam acima da meta.
Esse cenário abriu espaço para a redução, mas o próprio Banco Central reforçou que continuará agindo com cautela. As expectativas de inflação apuradas pela pesquisa Focus permanecem acima da meta, enquanto riscos relacionados ao cenário fiscal, ao câmbio, aos preços do petróleo, às commodities e à inflação de serviços continuam no radar.
A meta de inflação é de 3% ao ano, com intervalo de tolerância entre 1,5% e 4,5%. Entretanto, as expectativas indicadas pelo Banco Central estavam em 4,9% para 2026 e 4,3% para 2027.
Em outras palavras, o Copom começou a aliviar o freio, mas ainda não pode simplesmente retirá-lo. Se os juros caírem rapidamente demais, o consumo pode acelerar antes que a inflação esteja controlada, aumentando novamente a pressão sobre os preços.
O crédito ficará mais barato?
A tendência é que a redução da Selic diminua gradualmente o custo do crédito, mas esse movimento não acontece na mesma velocidade nem na mesma proporção para todos.
As taxas cobradas de consumidores e empresas também incluem risco de inadimplência, custos administrativos, impostos, prazo da operação, garantias e margem das instituições financeiras. Por isso, uma redução de 0,25 ponto percentual na Selic não significa que o cheque especial, o cartão de crédito ou o capital de giro cairão automaticamente na mesma proporção.
Empresas com bom histórico financeiro, garantias, organização contábil e capacidade de pagamento tendem a negociar condições melhores. Já aquelas endividadas, com fluxo de caixa instável ou pouca previsibilidade continuarão encontrando crédito caro, mesmo em um ciclo de queda dos juros.
Quando trabalho com empresários, considero importante separar duas discussões: a taxa básica da economia e o custo efetivo da dívida da empresa. A Selic pode estar caindo, mas o empresário precisa observar quanto paga em cada contrato, quais garantias ofereceu e se existe espaço para renegociar ou substituir dívidas mais caras.
O que muda para as empresas?
Juros menores podem estimular o consumo, facilitar financiamentos e melhorar a viabilidade de alguns investimentos empresariais. Projetos de expansão, compra de equipamentos, abertura de unidades ou aumento da capacidade produtiva podem se tornar mais atrativos conforme o custo do capital diminui.
Ainda assim, não é prudente realizar investimentos apenas porque a Selic começou a cair. Antes de assumir uma nova obrigação, a empresa precisa responder algumas perguntas:
– Qual retorno o investimento deverá produzir?
– Em quanto tempo ele se paga?
– A empresa possui caixa para suportar o período inicial?
– A nova estrutura aumentará produtividade ou apenas despesas?
– O resultado esperado permanece viável se os juros caírem mais lentamente?
Nos trabalhos que desenvolvo com empresas, essa análise não começa pela pergunta “quanto o banco está disposto a emprestar?”, mas pela capacidade de o investimento gerar resultado suficiente para pagar a dívida e ainda produzir retorno. Crédito disponível não transforma automaticamente uma expansão em uma boa decisão.
A renda fixa deixará de valer a pena?
Para quem investe, a queda da Selic tende a reduzir gradualmente a rentabilidade de aplicações pós-fixadas ligadas ao CDI ou à própria taxa básica. Isso não significa, porém, que a renda fixa deixou de ser interessante. Uma Selic de 13,75% ainda representa um patamar elevado.
A mudança exige atenção principalmente de quem mantinha todo o patrimônio concentrado em investimentos pós-fixados e acreditava que aqueles rendimentos permaneceriam indefinidamente. Se o ciclo de queda continuar, a remuneração dessas aplicações também diminuirá.
Ao mesmo tempo, ativos prefixados e indexados à inflação podem reagir às expectativas sobre os juros futuros, enquanto ações, fundos imobiliários e outros ativos de risco podem ganhar atratividade. Isso não significa que o investidor deva abandonar a renda fixa e comprar qualquer ação. A decisão precisa considerar objetivos, prazos, riscos e diversificação.
A queda dos juros melhora o cenário, mas não elimina os riscos
A redução da Selic é uma notícia relevante porque sinaliza uma mudança gradual nas condições financeiras do país. Para empresas, pode significar crédito menos oneroso, maior disposição ao consumo e melhores condições para investir. Para investidores, representa a necessidade de revisar expectativas de rentabilidade e diversificação.
Mas uma única decisão não resolve os problemas estruturais da economia. Inflação ainda acima da meta, incerteza fiscal, câmbio, preços internacionais e atividade econômica continuarão influenciando os próximos passos do Banco Central.
O empresário não precisa tentar adivinhar todas as decisões futuras do Copom. Precisa construir uma empresa preparada para diferentes cenários, com caixa, controle das dívidas, critérios para investir e capacidade de acompanhar seus indicadores.
A Selic caiu para 13,75%, mas a pergunta mais importante não é apenas até onde os juros poderão cair. É se empresas e investidores estarão preparados para tomar decisões melhores enquanto o cenário muda.
Quer mais insights sobre o mundo dos negócios e investimentos? Me siga no Instagram @marlon.roza
Meu nome é Marlon Roza, sou seu Amigo de Negócios